 Đoàn đại biểu Quốc hội và Hội đồng nhân dân
Đại biểu Lê Thị Song An: Đề nghị bổ sung vào các khoản được miễn trừ khi tính thuế thu nhập cá nhân
Tiếp theo chương trình Kỳ họp thứ 10, chiều 19/11, Quốc hội thảo luận tại Hội trường đối với dự án Luật Thuế thu nhập cá nhân (sửa đổi).
Tham gia tại phiên thảo luận, đại biểu Lê Thị Song An, Tỉnh ủy viên, Phó Trưởng đoàn ĐBQH tỉnh Tây Ninh đã có những góp ý như sau:
Nội dung thứ nhất, về thu nhập miễn thuế được quy định tại Điều 4, đại biểu đề nghị bổ sung lãi trái phiếu chính quyền địa phương vào thu nhập được miễn thuế tại khoản 6, với lý do sau:
Về bản chất, trái phiếu Chính phủ và trái phiếu chính quyền địa phương đều là công cụ huy động vốn của Nhà nước để phục vụ cho chi đầu tư phát triển. Khi dự thảo đã miễn thuế đối với lãi trái phiếu Chính phủ thì việc mở rộng miễn thuế cho trái phiếu chính quyền địa phương là hoàn toàn hợp lý, đảm bảo tính thống nhất trong chính sách thuế.
Việc miễn thuế thu nhập đối với nội dung này sẽ góp phần thu hút thêm nhà đầu tư, tạo thêm nguồn lực cho địa phương phát triển hạ tầng và triển khai các chương trình an sinh xã hội. Điều này đặc biệt cần thiết trong bối cảnh hiện nay việc phân cấp, phân quyền mạnh mẽ đặt ra yêu cầu lớn về vốn đầu tư công để xây dựng và hoàn thiện hệ thống hạ tầng.
Việc miễn thuế đối với thu nhập từ lãi trái phiếu chính quyền địa phương nhìn chung không tác động lớn đến nguồn thu ngân sách nhà nước, bởi hiện nay loại trái phiếu này được phát hành theo quy trình chặt chẽ, có kiểm soát và không gây ảnh hưởng đáng kể đến ngân sách trung ương, đồng thời giúp cân bằng phát triển giữa các vùng, miền, nhất là đối với những địa phương còn khó khăn.
Nội dung thứ hai, về đối với thu nhập từ chuyển nhượng tín chỉ carbon là thu nhập được miễn thuế quy định tại khoản 16 Điều 4
Đại biểu Song An đánh giá cao việc ghi nhận loại thu nhập từ chuyển nhượng tín chỉ carbon thể hiện sự chủ động của Chính phủ trong thực hiện cam kết quốc tế về giảm phát thải khí nhà kính, đồng thời mở ra một lĩnh vực kinh tế xanh nhiều tiềm năng.
Tuy nhiên, theo Dự thảo, thu nhập từ chuyển nhượng tín chỉ carbon chỉ được miễn thuế trong lần chuyển nhượng đầu tiên. Đại biểu cho rằng, quy định này chưa thật sự hợp lý và phù hợp với chủ trương khuyến khích phát triển thị trường carbon của Nhà nước, vì những lý do sau:
Thu nhập từ việc bán tín chỉ carbon đang góp phần quan trọng cải thiện đời sống người dân ở nhiều địa phương, đặc biệt là khu vực có rừng. Việc người dân tham gia bảo vệ rừng không chỉ mang lại thu nhập thực tế mà còn nâng cao nhận thức cộng đồng về vai trò của rừng trong phát triển bền vững. Thực tiễn tại nhiều vùng cho thấy, nhờ cơ chế tín chỉ carbon, các khu rừng đã được phục hồi, hệ sinh thái được cải thiện và người dân sẽ quan tâm đến việc trồng rừng hơn.
Bên cạnh đó, thị trường carbon của nước ta hiện nay mới ở giai đoạn khởi động, cần thêm thời gian hoàn thiện thể chế, chính sách và cơ chế giám sát. Việc chưa điều tiết thuế thu nhập cá nhân đối với loại thu nhập này trong giai đoạn đầu sẽ giúp khuyến khích người dân, doanh nghiệp và cộng đồng tích cực tham gia, góp phần thúc đẩy thị trường carbon vận hành hiệu quả, tạo nền tảng cho phát triển kinh tế xanh, bền vững trong tương lai.
Ngoài ra, chính sách miễn thuế chỉ cho lần chuyển nhượng đầu tiên chưa tạo đủ động lực phát triển cho thị trường carbon, một thị trường còn rất mới mẻ và đang trong giai đoạn thử nghiệm. Nếu Chính phủ vẫn giữ quy định điều tiết thuế với loại thu nhập này, cần gia tăng thời gian miễn thuế cho các lần chuyển nhượng tiếp theo để khuyến khích các cá nhân, tổ chức tích cực tham gia thị trường carbon.
Nội dung thứ ba, về quy định giảm trừ các khoản đóng góp từ thiện, nhân đạo và các khoản giảm trừ khác tại Điều 11:
Thứ nhất, đại biểu Song An đề nghị bổ sung vào danh mục giảm trừ thuế các khoản chi do xây dựng các công trình công cộng, khắc phục hậu quả thiên tai, dịch bệnh, đây là những hoạt động mang tính xã hội, nhân đạo vì cộng đồng, mang lợi ích chung, giúp cải thiện điều kiện sống, nâng cao chất lượng, người dân vẫn cần được khuyến khích bằng các chính sách ưu đãi về thuế. Đồng thời, cĩng sẽ tăng tính khích lệ cho các cá nhân đầu tư vào các công trình công cộng..
Thứ hai, về đối tượng được hưởng giảm trừ: Dự thảo Luật chỉ quy định áp dụng đối với cá nhân cư trú, trong khi người nộp thuế là cá nhân không cư trú thì không được hưởng. Theo đại biểu, quy định này chưa bảo đảm tính công bằng và chưa thể hiện đầy đủ tinh thần khuyến khích, tôn vinh các hành động nhân đạo, từ thiện. Trên thực tế, việc đóng góp cho các hoạt động từ thiện, nhân đạo xuất phát từ tấm lòng nhân ái và trách nhiệm xã hội của mỗi người, không phụ thuộc vào quốc tịch, giới tính hay nơi cư trú. Bên cạnh đó, việc quản lý, kiểm soát các khoản đóng góp này hoàn toàn có thể thực hiện thông qua hệ thống chứng từ, hóa đơn hợp lệ, nên không gây khó khăn cho cơ quan thuế trong quá trình quản lý. Do đó, đại biểu Song An đề nghị bổ sung đối tượng được hưởng giảm trừ, đối với các cá nhân không cư trú khi họ có đầy đủ chứng từ khoản đóng góp từ thiện, nhân đạo theo quy định của pháp luật.
Thứ ba, về loại thu nhập được giảm trừ: Luật quy định chỉ giới hạn áp dụng đối với thu nhập từ tiền lương, tiền công. Theo đại biểu, quy định này chưa toàn diện và chưa thể hiện đúng tinh thần khuyến khích, lan tỏa giá trị nhân văn trong xã hội. Cần thiết phải mở rộng phạm vi giảm trừ sang các loại thu nhập hợp pháp khác như thu nhập từ kinh doanh đầu tư vốn hoặc trúng thưởng, bởi việc đóng góp từ thiện, nhân đạo là hành vi cao đẹp, thể hiện trách nhiệm xã hội và lòng nhân ái của người nộp thuế, không phụ thuộc vào nguồn gốc thu nhập. Trên thực tế, nhiều cá nhân có thể sử dụng các khoản thu nhập khác nhau không chỉ từ tiền lương để thực hiện việc quyên góp. Do đó, việc mở rộng phạm vi này sẽ góp phần khuyến khích tinh thần tương thân tương ái giữa người với người khi gặp khó khăn.
Cuối cùng, đại biểu Song An đề nghị bổ sung vào các khoản được trừ khi tính thuế thu nhập cá nhân chi phí lãi vay trả cho tổ chức tín dụng khi người dân mua nhà ở xã hội hoặc căn nhà thương mại đầu tiên và duy nhất.
Hiện nay, đối với người trẻ và các hộ gia đình có thu nhập trung bình, việc sở hữu nhà ở phần lớn phải dựa vào vốn vay ngân hàng. Nếu khoản lãi vay mua nhà được giảm trừ khi tính thuế thu nhập cá nhân, đây sẽ là chính sách hỗ trợ thiết thực, giúp họ giảm gánh nặng tài chính, sớm ổn định chỗ ở và cuộc sống, đúng với mục tiêu “an cư lạc nghiệp” và cũng thực hiện được Nghị quyết số 06-NQ/TW ngày 24/01/2022 đã yêu cầu “nghiên cứu, hoàn thiện chính sách thuế, phí liên quan đến bất động sản nhằm khuyến khích sử dụng nhà, đất có hiệu quả”.
Mặt khác, qua nghiên cứu tài liệu, đại biểu nhận thấy quan điểm của cơ quan Soạn thảo cho rằng chưa mở rộng thêm khoản giảm trừ liên quan đến nội dụng này vì hệ thống dữ liệu đất đai và hạ tầng công nghệ thông tin chưa đồng bộ. Thực tế, nguồn quỹ nhà ở xã hội hiện còn rất hạn chế, không phải ai cũng có cơ hội tiếp cận chính sách vay ưu đãi. Do đó, việc chưa xem xét giảm trừ chi phí lãi vay cho người mua nhà ở xã hội hoặc căn nhà đầu tiên là chưa đảm bảo công bằng.
Hơn nữa, chúng ta đang từng bước tích hợp dữ liệu về nhà ở, đất đai vào hệ thống định danh điện tử quốc gia (VNeID), cho phép cơ quan chức năng dễ dàng xác định cá nhân thuộc diện mua nhà lần đầu hoặc chưa sở hữu bất động sản. Như vậy, việc áp dụng chính sách giảm trừ này hoàn toàn khả thi nếu đi kèm cơ chế kiểm soát phù hợp.
Do đó, đại biểu Song An kiến nghị Ban Soạn thảo xem xét, bổ sung chi phí lãi vay mua nhà ở xã hội hoặc căn nhà thương mại đầu tiên và duy nhất vào danh mục được trừ khi tính thuế thu nhập cá nhân, đồng thời quy định cơ chế kiểm soát chặt chẽ thông qua xác nhận của ngân hàng và cơ quan đăng ký đất đai qua mã định danh điện tử để đảm bảo chính sách được áp dụng đúng đối tượng, tránh lợi dụng chính sách.
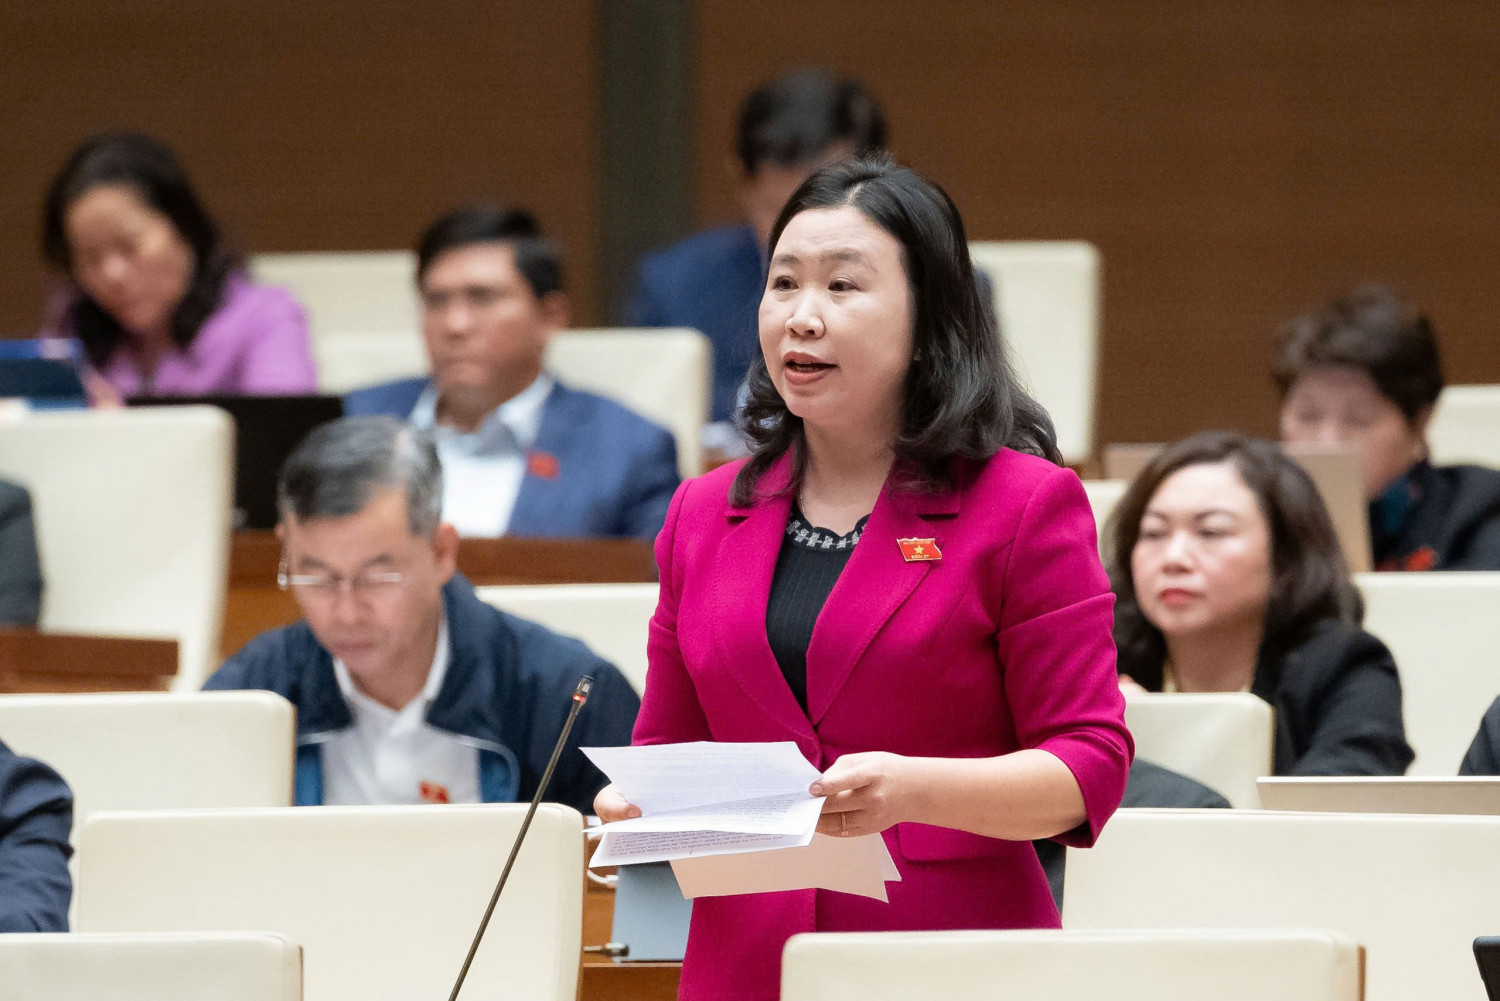
Hình 1: Đại biểu Lê Thị Song An, Tỉnh ủy viên, Phó Trưởng đoàn ĐBQH tỉnh Tây Ninh phát biểu
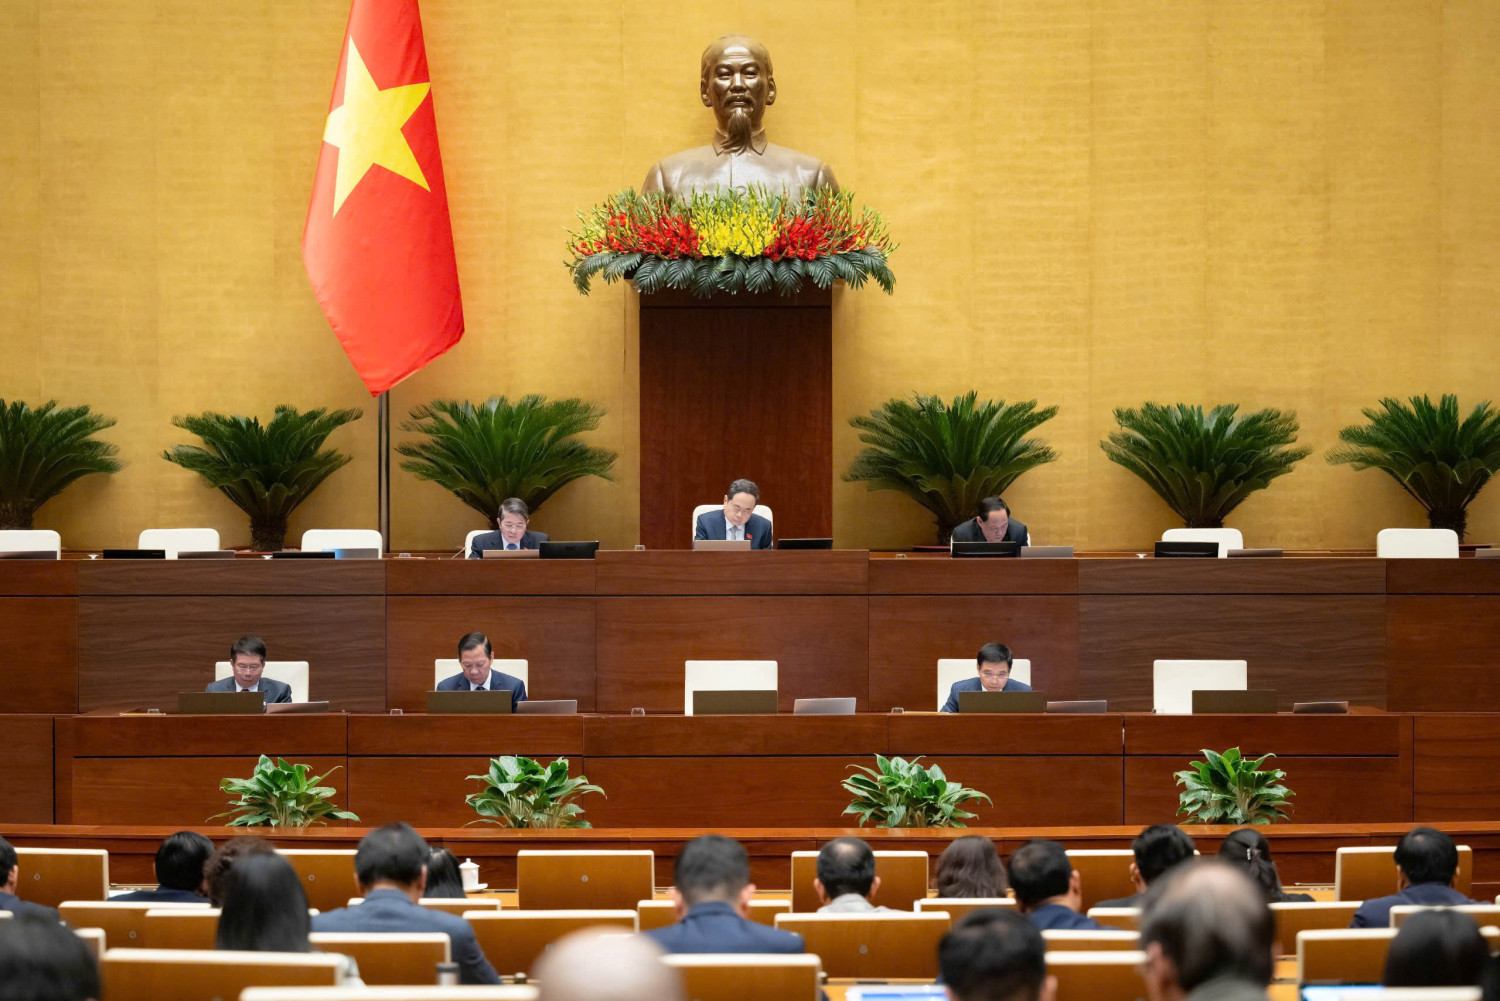
Hình 2: Quang cảnh tại buổi thảo luận chiều 19/11
Hoàng Long
Ý kiến bạn đọc
- Đang truy cập3,307
- Máy chủ tìm kiếm1
- Khách truy cập3,306
- Hôm nay237,900
- Tháng hiện tại1,553,127
- Tổng lượt truy cập14,704,251